Cosa protegge gli acquirenti off-plan negli Emirati Arabi Uniti?
Escrow, registrazione DLD, Oqood e due diligence disciplinata: cosa protegge davvero chi compra off-plan a Dubai prima di impegnare il capitale.
Gianluca Sidoti
Founder, BridgeYields
Un acquisto off-plan a Dubai può sembrare ingannevolmente semplice: si prenota un'unità, si segue un piano di pagamento e si aspetta la consegna. Per un compratore internazionale che trasferisce un capitale importante dall'estero, la vera domanda è più esigente: cosa protegge gli acquirenti off-plan negli UAE quando i lavori rallentano, lo sviluppatore cambia rotta o l'immobile alla consegna è diverso dalla tesi d'investimento presentata al lancio?
Gli Emirati hanno costruito tutele normative significative attorno alle vendite off-plan, in particolare a Dubai. Ma la regolamentazione non sostituisce l'analisi. Escrow, registrazione e supervisione regolatoria proteggono parti specifiche della transazione. Non garantiscono che il prezzo sia sensato, che il canone previsto sia realizzabile o che lo sviluppatore consegnerà un prodotto con forte liquidità di rivendita. Servono entrambe le cose: protezione legale e giudizio commerciale indipendente.
Cosa protegge gli acquirenti off-plan negli UAE?
Le principali tutele sono la registrazione di sviluppatore e progetto, i conti escrow specifici per progetto, la registrazione provvisoria del contratto di vendita e la supervisione del Dubai Land Department (DLD) e della Real Estate Regulatory Agency (RERA). Insieme, questi meccanismi creano un ambiente di transazione più controllato rispetto a un accordo di prenotazione informale o a un bonifico diretto al venditore.
A Dubai, in generale, uno sviluppatore deve essere registrato e il progetto approvato prima di poter commercializzare legalmente unità off-plan. Il progetto deve avere un conto escrow dedicato e i pagamenti dell'acquirente devono avvenire solo attraverso i canali approvati indicati nella documentazione di vendita. L'escrow è centrale: i fondi sono vincolati al progetto specifico e non trattati come liquidità aziendale libera.
Questo conta se lo sviluppatore entra in difficoltà finanziarie. Non significa però che ogni euro resti intoccato fino alla consegna delle chiavi. I fondi escrow possono essere svincolati a fronte di avanzamento lavori certificato e altri costi di progetto ammessi. La protezione è quindi strutturale, non assoluta: un progetto debole può comunque subire ritardi, essere ridisegnato o completato in un mercato più debole.
Conti escrow: protezione contro l'uso improprio dei fondi
Il quadro escrow off-plan di Dubai è pensato per allineare il finanziamento dei lavori all'avanzamento fisico. L'agente escrow e le autorità competenti monitorano gli esborsi secondo le regole del progetto, riducendo il rischio che i depositi di un progetto vengano distratti verso un altro.
Un compratore non deve considerare le parole “conto escrow” come prova sufficiente. Verifica che il conto sia specifico per il progetto, ottieni le istruzioni di pagamento dalla documentazione ufficiale e assicurati che ogni bonifico sia tracciabile. Non inviare mai fondi a un privato, a un conto di terzi non verificato o a un conto generico solo perché un venditore dice che c'è urgenza.
Il limite pratico è altrettanto importante. L'escrow protegge l'uso dei fondi; non stabilisce se il terreno è stato acquistato a una base interessante, se la capacità del costruttore è adeguata o se lo sviluppatore ha ipotizzato una velocità di vendita irrealistica. Queste sono domande d'investimento, non domande di escrow.
La registrazione Oqood dà al contratto un record ufficiale
Per gli acquisti off-plan a Dubai, il contratto di vendita dell'acquirente viene tipicamente registrato tramite Oqood, il registro immobiliare provvisorio amministrato attraverso il DLD. Questo crea un record ufficiale dell'interesse del compratore prima che il title deed definitivo possa essere emesso al completamento.
La distinzione è importante. Non ricevi un title deed di immobile completato in fase di prenotazione. La registrazione provvisoria attesta invece la transazione mentre l'immobile è in costruzione. Una volta completata l'unità e soddisfatto il processo richiesto, la registrazione della proprietà può passare alla fase del titolo definitivo.
I compratori dovrebbero verificare che la registrazione Oqood sia inclusa nel flusso della transazione, capire chi la presenta, confermare le commissioni applicabili e conservare la prova di registrazione. Un contratto di compravendita firmato che resta solo in una casella email non equivale a un interesse off-plan correttamente registrato.
Il contratto ti protegge solo se i suoi termini sono esigibili e compresi
Il contratto di compravendita è il punto in cui le promesse della brochure diventano obblighi, esclusioni e rimedi. I compratori internazionali spesso si concentrano sul piano di pagamento e trascurano le clausole che determinano la loro posizione in caso di ritardo nella consegna o modifica delle specifiche.
Verifica la superficie contrattuale dell'unità, le tolleranze ammesse, la data di completamento, il periodo di grazia, le tappe di pagamento, le clausole di inadempimento, i diritti di cancellazione, le condizioni di consegna e i diritti di variazione dello sviluppatore. Controlla se parcheggio, ripostiglio, elettrodomestici, vista, piano e accesso ai servizi sono impegni contrattuali o solo affermazioni di marketing.
Le clausole sui ritardi di consegna meritano particolare attenzione. Una data di consegna prevista non è sempre una scadenza rigida. Molti contratti prevedono un periodo di grazia e clausole di forza maggiore. La questione commerciale non è se i ritardi siano teoricamente possibili — lo sono — ma se prezzo, tempistiche di pagamento e rendimento atteso funzionano ancora se il completamento slitta di 12 o 18 mesi.
Per chi compra con leva finanziaria, il rischio di timing può essere amplificato. Un ritardo può incidere sull'approvazione del mutuo, sulla pianificazione dei flussi di cassa, sui piani di residenza o sulla data di avvio attesa del reddito da locazione. Per chi compra in contanti, può creare un costo-opportunità se il capitale resta immobilizzato mentre inventario concorrente viene consegnato a prezzi più bassi.
Le tutele regolatorie non proteggono dal sovrapprezzo
È qui che i processi di vendita guidati dagli sviluppatori creano un conflitto evidente. Un broker pagato dallo sviluppatore può essere incentivato a indirizzare il compratore verso il progetto che paga la commissione più alta, non verso quello con il miglior rendimento corretto per il rischio. Le carte legali possono essere perfettamente valide mentre l'investimento resta mal prezzato.
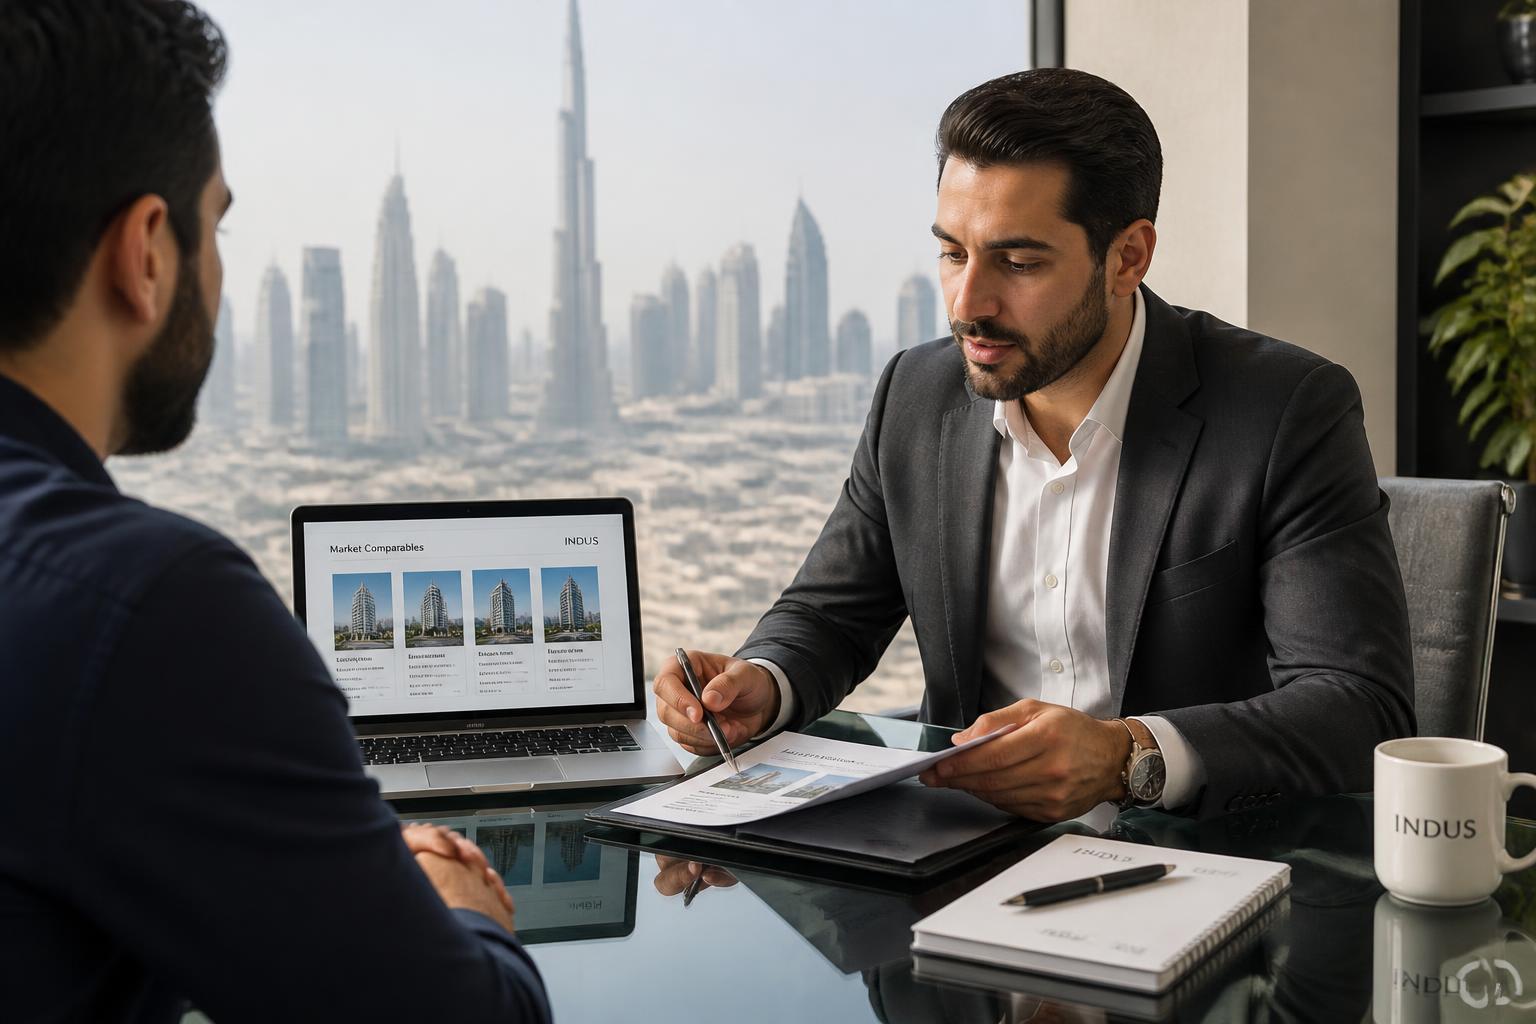
Prima di impegnarti, confronta il prezzo off-plan al metro quadro con le transazioni recenti e con prove credibili di rivendita di edifici esistenti comparabili. Separa il rendimento lordo dichiarato dal probabile rendimento netto dopo service charge, costi di locazione, arredo, sfitto e gestione. Modella lo scenario avverso: canone più basso, completamento in ritardo e un mercato di rivendita con molte unità simili consegnate contemporaneamente.
La concentrazione dell'offerta è particolarmente rilevante a Dubai. Un lancio brandizzato, un piano di pagamento attraente o una stima di canone da copertina possono nascondere che migliaia di appartamenti comparabili arriveranno a consegna nella stessa finestra. Questo può comprimere canoni, valori di rivendita e velocità di uscita proprio quando i primi compratori si aspettano di monetizzare.
Un consulente indipendente lato acquirente deve poter rifiutare un progetto. Questo è il test. BridgeYields affronta la selezione come un esercizio di underwriting: prezzo rispetto ai comparabili, valutazione dell'esecuzione dello sviluppatore e dell'esposizione ai pagamenti, e verifica che il rendimento atteso sopravviva a ipotesi più conservative. I consulenti — non i venditori — devono rispondere del risultato netto del cliente.
La due diligence deve iniziare prima del modulo di prenotazione
Il modulo di prenotazione viene spesso presentato come un passaggio amministrativo secondario. In pratica, può far partire il conto alla rovescia su depositi, emissione del contratto e regole di cancellazione. Fai il lavoro essenziale prima di firmare o trasferire fondi.
Verifica l'identità legale e il track record dello sviluppatore, lo status regolatorio del progetto, la posizione sul terreno, i dettagli dell'escrow e l'unità precisa in vendita. Esamina il piano di pagamento oltre la percentuale di copertina. Una struttura 60/40 può essere interessante per la gestione della liquidità, ma può anche lasciare un saldo consistente esposto vicino alla consegna, quando condizioni di finanziamento e valori di mercato potrebbero essere diversi da oggi.
Per chi acquista tramite società, trust o altra struttura holding, affronta presto le questioni fiscali, successorie, bancarie e di titolarità effettiva. La struttura migliore dipende dalla residenza fiscale nel paese d'origine, dalla via di finanziamento, dagli obiettivi familiari e dal piano di uscita futuro. Non va scelta dopo la firma dei contratti perché lo suggeriva una checklist online.
Conserva un fascicolo verificabile con i documenti di prenotazione, il contratto di vendita, le ricevute di pagamento, le conferme escrow, le prove Oqood, la corrispondenza sulle variazioni e i verbali di consegna. La documentazione non è glamour, ma è preziosa in caso di controversia, se una banca chiede prova dell'origine e dell'uso dei fondi, o se l'immobile viene rivenduto.
La consegna è un altro punto di controllo, non il traguardo
Al completamento, i compratori dovrebbero ispezionare attentamente l'unità prima di accettare la consegna. Registra difetti, lavori incompleti, elementi mancanti e scostamenti dal contratto. Conferma le aspettative sulle service charge, le regole della comunità, l'attivazione delle utenze, le garanzie e il processo di emissione del titolo.
Questa fase mette alla prova anche la tesi d'investimento originaria. Se l'obiettivo era il reddito da locazione, procurati prove aggiornate sui canoni invece di affidarti a proiezioni dell'epoca del lancio. Se l'obiettivo era la rivendita, valuta l'inventario concorrente reale e la liquidità delle transazioni. Un immobile pronto alla consegna può essere un ottimo asset, ma solo se il mercato sostiene il prezzo pagato e le ipotesi operative restano credibili.
Le tutele legali negli UAE offrono agli acquirenti off-plan una base importante. La protezione più forte, però, viene dal trattare ogni acquisto come una decisione di allocazione del capitale: verifica la struttura legale, segui il denaro, interroga il contratto e assicurati che il rendimento funzioni ancora quando la brochure dello sviluppatore è uscita dalla stanza.
Prossimo passo
Vuoi approfondire questo tema?
Scopri come BridgeYields lo trasforma in un piano concreto per il tuo capitale.
Scopri come analizziamo il tuo acquisto